
Mit dem 3-Töpfe-Modell dein Kind finanziell stärken
Das 3-Töpfe-Modell ist der richtige Ansatz, um auch Kindern die Unterschiede zwischen Sparen und Investieren zu erklären.
Wie ich an anderer Stelle ja bereits beschrieben habe, führe ich auch für meine zwei Kinder eigene Depots, um ihnen einen Grundstock für den Eintritt ins Erwachsenenleben aufzubauen.
Doch ich führe diese Depots nicht nur für meine Kinder, sondern mit ihnen. Auch aus der Motivation heraus, ihnen finanzielle Bildung möglichst frühzeitig zukommen zu lassen.
Ein wesentlicher Punkt dabei: Das 3-Töpfe-Modell.
3 Töpfe?
Das 3-Töpfe-Modell (manchmal auch 3 Topf Modell oder 3 Konten oder 3 Gläser) ist keine Erfindung von mir, sondern existiert als Idee für Anlage-Entscheidungen schon länger.
Die grundsätzliche Idee ist gleichermaßen einfach wie genial: Teile dein regelmäßiges Einkommen direkt nach Erhalt in drei Klassen ein:
- Konsumieren
Alles, was du für’s tägliche Leben brauchst: Miete, Lebensmittel, Unterhaltung, Kleidung, … - Sparen
Bereite dich auf kurz- bis mittelfristige Ausgaben vor in einem Zeitraum von bis zu 4 Jahren: Urlaube, geplante Anschaffungen, Notgroschen, … - Investieren
Investiere einen festen Teil deines Einkommens in Anlageklassen mit längerer Laufzeit, das sind in den meisten Fällen Aktien, ETFs oder Anleihen
Diese Idee lässt sich schon frühzeitig auch mit Kindern umsetzen.
3-Töpfe-Modell mit Kindern umsetzen
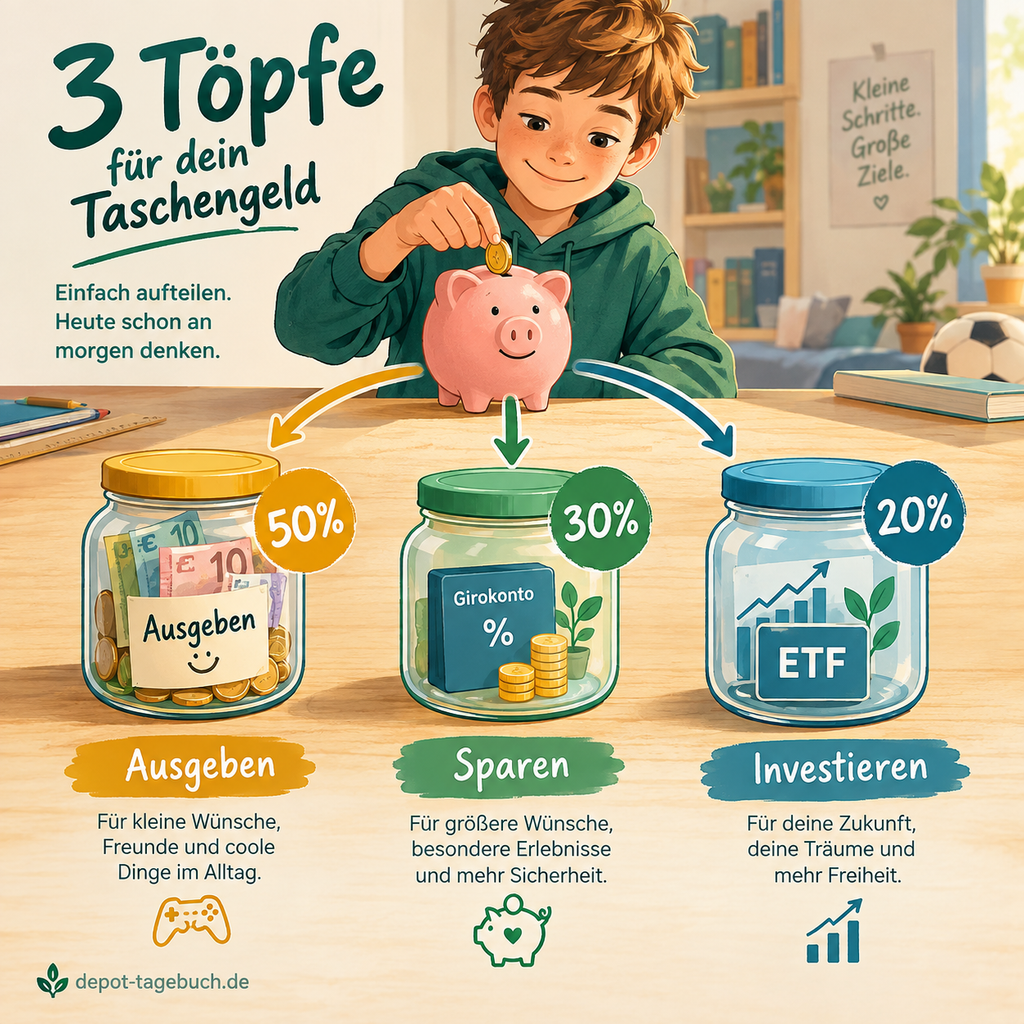
Hier ist es genauso einfach: Nimm dein Taschengeld und verteile es in drei Gläser.
- Ins erste Glas kommt das Geld, von dem du dir bis zum nächsten Taschengeld was kaufen willst: Süßigkeiten, Zeitschriften, Bücher, …
- Ins zweite Glas kommt das Geld, mit dem du auf größere Wünsche sparen willst: Smartphone, Spielzeug, …
- Ins dritte Glas kommt das Geld, das du schon heute für deine Zukunft zurücklegen willst. Um mal eine größere Reise zu machen, wenn du ausziehen willst oder für den Führerschein.
Gerade für kleinere Kinder ist der dritte Topf natürlich ziemlich abstrakt, ab 9 oder 10 Jahren etwa können Kinder aber auch dieses Modell besser verstehen.
Jetzt kommst du ins Spiel
Das Modell zu verinnerlichen und gemeinsam zu verwirklichen, ist ein Teil deiner elterlichen Aufgabe. Schritt 2 ist aber auch, für die Töpfe Zwei und Drei die richtigen Rahmenbedingungen zu schaffen.
Während das Geld für Topf Eins noch in der klassischen Spardose bleiben kann, weil es täglich verfügbar sein muss um für Konsum genutzt werden zu können, sollte Geld für Topd Zwei und Drei in Anlageklassen fließen, die auch Rendite erwirtschaften.
Aus meiner Sicht sind das für Topf Zwei verzinste Girokonten oder Tagesgeld-Konten und für Topf Drei das bereits erwähnte Kinderdepot.
Ich bin hier großer Fan von den Kinderdepot-Angeboten von Trade Republic oder Scalable Capital: Sie sind schnell eingerichtet, Guthaben auf dem Verrechnungskonto wird bei monatlichen Zinszahlungen mit aktuell je rund 2,5% verzinst, Sparpläne sind kostenfrei.
Sobald die Kinder älter sind und eigene Zahlkarten oder digitalen Zugriff auf ihr Konto und Depot wollen, kommen die Direktbanken ins Spiel. Sie sind etwas teurer, haben dafür aber eine größere Produktpalette.
Kinderdepots
Bei den in dieser Tabelle aufgeführten Brokern kann es sich um Werbepartner handeln. Diese sind mit * markiert. Ich erhalte eine Vergütung, wenn du über die Links ein Depot eröffnest. Dies hat keinen Einfluss auf die Bewertung oder Reihenfolge.
Trade Republic
Empfehlung
einfache Verwaltung
|
comdirect Junior Depot
Verknüpfung zu anderen Bank-Produkten
|
Scalable Capital Kinderkonto
2,6% Guthabenzinsen
|
s broker Kinderdepot
Neu
Alle Sparpläne kostenlos
|
|
|---|---|---|---|---|
| kostenloses Depot | ||||
| kostenfreie Sparpläne | 1,5% Ausgabeaufschlag | |||
| Sparplan ab | 1€ | 1€ | 1€ | 20€ |
| Zinsen auf Guthaben | 2,25% p.a. | 2,6% p.a. | ||
| Besonderheiten | ETFs mit Rückzahlung der Fondskosten | ETFs mit Rückzahlung der Fondskosten | ||
| Depot eröffnen | Depot eröffnen* | Depot eröffnen | Depot eröffnen |
