Und Buy & Hold sticht sie doch…?
Timing-Strategien versprechen mehr Rendite und weniger Volatilität. In den meisten Fällen ist Buy & Hold aber immer noch die bessere Wahl.
Die Idee ist verlockend: in guten Zeiten investiert sein, in schlechten auf dem Tagesgeld warten. Studien wie die GTAA-Studie von Mebane Faber oder die aktuelle „Dip-Ausstieg, Crash-Einstieg“-Strategie von Finanztest scheinen das zu bestätigen.
Da mein eigenes GTAA-Experiment vor zwei Jahren aber nur so halbgut funktioniert hat, wollte wissen, ob diese Strategien auch mit echten Kursen, Gebühren und deutschen Steuern funktioniert. – Und dank der KI-Entwicklungen konnte ich das diesmal ganz gut nachrechnen.
Kurz gesagt: In keinem meiner Tests hat eine Timing-Regel das simple Buy & Hold geschlagen. Das gilt für den gehebelten Amumbo genauso wie für einen normalen MSCI-World-ETF. Die Regeln haben die Verluste in Crashs verringert, aber jedes Mal deutlich Rendite gekostet.
Inhaltsverzeichnis
Was habe ich getestet?
Dafür habe ich zwei Testreihen gerechnet. Die erste nutzt den Hebel-ETF „Heiliger Amumbo“ mit täglichen Signalen. Die zweite prüft den MSCI World mit einer einfachen Monatsregel am 200-Tage-Durchschnitt.
Was macht den Amumbo so reizvoll?
Der Amundi MSCI USA Daily 2x Leveraged bildet die doppelte Tagesrendite des MSCI USA ab. Steigt der Index an einem Tag um 1 %, legt der ETF um etwa 2 % zu. Fällt der Index um 1 %, verliert er entsprechend rund 2 %.
Der Hebel wird jeden Tag neu eingestellt. Über längere Zeit ergibt sich deshalb nicht einfach die doppelte Rendite. In ruhigen Aufwärtsphasen kann es mehr als das Doppelte werden, in schwankenden Seitwärtsphasen deutlich weniger.
Das Risiko verdoppelt sich dagegen zuverlässig. Im Corona-Crash 2020 verlor der Amumbo in wenigen Wochen rund 60 %. Wer so etwas nicht aussitzt, verkauft genau am Tiefpunkt.
Wie habe ich getestet?
Jede Strategie startet mit 1.000 €, Stichtag ist der 28.9.2026. Grundlage sind echte tägliche Schlusskurse. Die zwei Testreihen unterscheiden sich im ETF, im Zeitraum und in der Signalregel:
- Hebel-Test: Amundi MSCI USA Daily 2x Leveraged (Amumbo) ab 1.1.2015, Vergleichswert Invesco MSCI USA (WKN A0RGCQ). Signale werden täglich geprüft, gehandelt wird am nächsten Handelstag. Tagesgeld bringt 1,5 % pro Jahr.
- MSCI-World-Test: Invesco MSCI World (WKN A0RGCS) ab 1.1.2011. Geprüft wird nur einmal im Monat, am letzten Handelstag des Vormonats. Gehandelt wird am ersten Handelstag des Monats, Tagesgeld bringt 2 % pro Jahr.
Für beide gelten dieselben Kosten und Steuern:
- Kosten: Jeder Trade kostet pauschal 1 €.
- Steuern: Gewinne werden beim Verkauf mit 26,375 % versteuert, ohne Freibetrag, aber mit 30 % Teilfreistellung für Aktienfonds. Verluste wandern in den Verlusttopf, ab 2018 fällt die Vorabpauschale an.
- Tagesgeld: Zinsen werden taggenau berechnet und ebenfalls versteuert.
Alle Endwerte sind netto nach fiktivem Verkauf am Stichtag. Nur so ist der Vergleich fair. Buy & Hold schiebt die Steuer vor sich her, Timing-Strategien zahlen sie bei jedem Gewinnverkauf sofort.
Welche Hebel-Strategie lag am Ende vorn?
Bevor ich in die Details gehe, einmal der Hinweis:
Buy & Hold auf den Amumbo gewinnt mit großem Abstand. Alle Timing-Regeln haben den maximalen Verlust verringert. Dafür haben sie deutlich Rendite gekostet.
| Strategie | Endwert netto | Rendite p. a. | Max. Verlust | Verkäufe |
|---|---|---|---|---|
| Amumbo Buy & Hold | 9.841,49 € | 21,50 % | –56,0 % | 0 |
| Amumbo mit Finanztest-Signal vom Index | 7.887,90 € | 19,23 % | –46,9 % | 2 |
| Amumbo GD200 + Crash-Einstieg (–58 %) | 4.731,02 € | 14,15 % | –38,4 % | 51 |
| Amumbo Dip-Ausstieg & Crash-Einstieg am Hebelkurs | 3.871,65 € | 12,22 % | –45,1 % | 44 |
| MSCI USA ungehebelt Buy & Hold | 4.013,61 € | 12,57 % | –30,7 % | 0 |
| MSCI USA ungehebelt mit Finanztest-Strategie | 3.465,35 € | 11,17 % | –25,2 % | 2 |
| Amumbo GD200 | 3.171,80 € | 10,33 % | –38,7 % | 51 |
Start 1.1.2015 mit 1.000 €, Stichtag 28.9.2026. Max. Verlust = größter Rückgang des Netto-Depotwerts vom vorherigen Höchststand.
Was bringt einfaches Kaufen und Halten?
Mit Buy & Hold wurden aus 1.000 € netto 9.841,49 €, das sind 21,50 % pro Jahr. Der ungehebelte MSCI-USA-ETF kam im selben Zeitraum auf 4.013,61 €. Der Hebel hat den Endwert also mehr als verdoppelt.
Der Preis dafür war hoch. Im März 2020 lag das Depot brutto fast 60 % unter seinem Höchststand. Wer damals verkauft hätte, stünde heute weit schlechter da.
Ein unterschätzter Vorteil sind die Steuern. Bis zum Stichtag wurden nur knapp 31 € fällig, fast alles über die Vorabpauschale. Der Rest der Steuer bleibt gestundet und kann so – dem Zinseszins sei dank – weiter mitarbeiten.

Schützt die 200-Tage-Linie vor dem Absturz?
Die Regel ist simpel: Liegt der Kurs über dem 200-Tage-Durchschnitt (GD200), bist du investiert. Fällt er darunter, geht das Geld aufs Tagesgeld.
Den maximalen Verlust hat das tatsächlich auf –38,7 % gedrückt. Die Rendite hat es aber fast gedrittelt.
Übrig blieben nur 3.171,80 €, weniger als mit dem ungehebelten ETF. Das Problem sind die Fehlsignale: Der Kurs pendelt oft tagelang um die Linie und löst ständig Käufe und Verkäufe aus.
Seit 2015 kamen so 51 Verkäufe zusammen. Das kostete (inkl. der folgenden Käufe) 103 € Gebühren und 340 € Steuern. Nach dem Corona-Crash stieg die Regel zudem erst ein, als ein Großteil der Erholung schon gelaufen war.
Hilft ein zusätzlicher Crash-Einstieg?
Wenn der Wiedereinstieg beim GD200 zu spät ist, dann könnte man dieses Problem ja vielleicht um eine weitere Regel ergänzen, um von dem Kursanstieg in Erholungsphasen zu profitieren.
Die Idee kommt hier von Stiftung Warentest: Steige zusätzlich wieder ein, sobald der Kurs 58 % unter seinem 52-Wochen-Hoch liegt. Verkauft wird danach erst wieder, wenn der Kurs einmal über dem GD200 lag.
Das Ergebnis sieht auf den ersten Blick stark aus: 4.731,02 € statt 3.171,80 €. Die Regel hat aber nur ein einziges Mal ausgelöst, am 24.3.2020. Das war einen Tag nach dem absoluten Corona-Tief, der gesamte Vorsprung stammt aus diesem einen Trade.
Die 58 % sind im Nachhinein so gewählt, dass sie genau dieses Tief treffen. Im Zeitraum ab 2020 hätte eine Schwelle von 60 % nie ausgelöst. Allein diese zwei Prozentpunkte machten dort rund 840 € Unterschied (ohne Teilfreistellung gerechnet), ein Paradebeispiel für Überanpassung an die Vergangenheit.
Was taugt die Crash-Strategie von Finanztest?
Apropos Finanztest: Die Redaktion hat keine Wiedereinstiegsregel für Crashes geschrieben, sondern sich in Ausgabe 2/2026 die Frage gestellt, wie man das eigene Depot am besten gegen Schwankungen aufstellt und daher die Strategie „Dip-Ausstieg & Crash-Einstieg“ vorgestellt. Sie ist für einen ungehebelten MSCI-World-ETF gedacht. Die Regeln lauten sinngemäß:
- Dip-Ausstieg: Liegt der Index 23 % unter seinem Hoch, wird verkauft und das Geld geht aufs Tagesgeld.
- Crash-Einstieg: Fällt der Index weiter auf 56 % unter das Hoch, wird wieder gekauft.
- Fallback-Einstieg: Erholt sich der Index, bevor die 56 % erreicht sind, wird gekauft, sobald das Minus wieder unter 23 % liegt.
Im Langzeittest von 1985 bis 2025 lag die Strategie deutlich vor Buy & Hold. Die 23 % und 56 % waren allerdings die beste von 172 getesteten Kombinationen. Den Vorsprung erzielte sie fast vollständig in der Dotcom-Krise und der Finanzkrise, und das räumt Finanztest selbst ein.
Seit 2015 hat sie nicht geholfen. Mit dem ungehebelten MSCI USA wurden aus 1.000 € netto 3.465,35 € statt 4.013,61 € mit Buy & Hold. Die Regel löste nur im März 2020 und im April 2025 aus. Nach Corona kaufte sie rund 10 % teurer zurück, als sie verkauft hatte.
Nimmst du das Signal vom Index und handelst damit den Amumbo, kommst du auf 7.887,90 €. Das ist die beste Timing-Variante im Test, liegt aber immer noch fast 2.000 € hinter Buy & Hold. Wendest du die Schwellen dagegen direkt auf den Kurs des Hebel-ETFs an, lösen sie viel zu oft aus. Das ergibt 44 Verkäufe und nur 3.871,65 €.
Klappt es ohne Hebel und mit Monatsregel besser?
Zwischenerkenntnis: Hin und Her macht Taschen leer. Tänzelt der Kurs immer rund um den GD200 werden bei strenger Auslegung der Regel ständig Transaktionen ausgelöst, die Fremdkosten auslösen und jeden Kursgewinn mit Steuern belasten.
Die Lösung: Nur einmal im Monat handeln, mit einer bewusst trägen Regel: Liegt der Kurs am Monatsende über dem GD200, bist du investiert, sonst liegt das Geld auf dem Tagesgeld.
Löst das das Problem und verschafft dir eine Überrendite?
Nein. Auch beim ungehebelten MSCI World liegt Buy & Hold klar vorn.
| Start | GD200 monatlich | Buy & Hold | Max. Verlust GD200 / B&H |
|---|---|---|---|
| 1.1.2011 | 2.918,91 € (7,04 % p. a.) | 4.972,61 € (10,73 % p. a.) | –17,6 % / –31,3 % |
| 1.1.2015 | 2.008,69 € (6,12 % p. a.) | 3.247,57 € (10,55 % p. a.) | –17,7 % / –30,1 % |
| 1.1.2020 | 1.650,52 € (7,72 % p. a.) | 2.040,59 € (11,16 % p. a.) | –15,9 % / –33,2 % |
Start mit 1.000 €, Stichtag 28.9.2026, Werte netto nach fiktivem Verkauf.
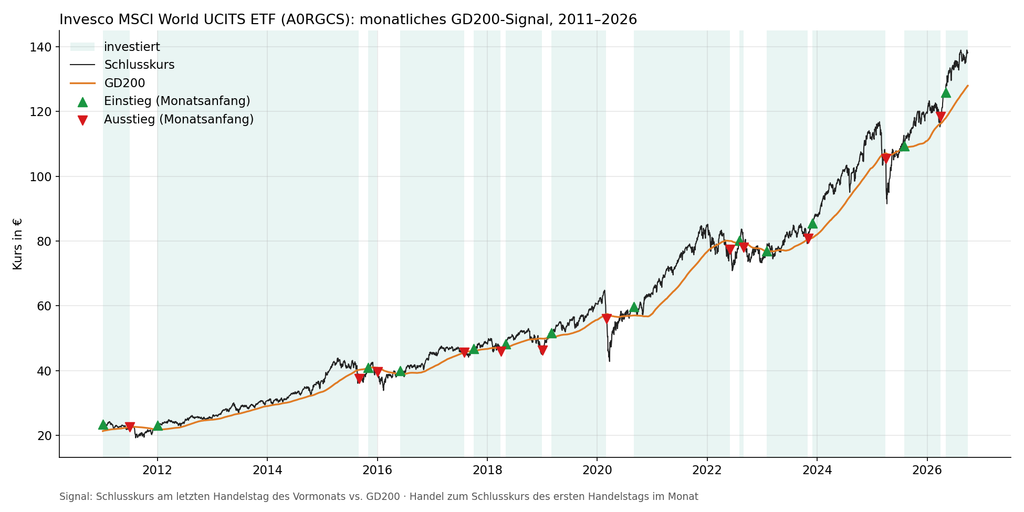
Seit 2011 hat die Regel zwölfmal verkauft. Die Grafik zeigt das Problem: Die Wiedereinstiege liegen fast immer höher als der vorherige Verkaufskurs.
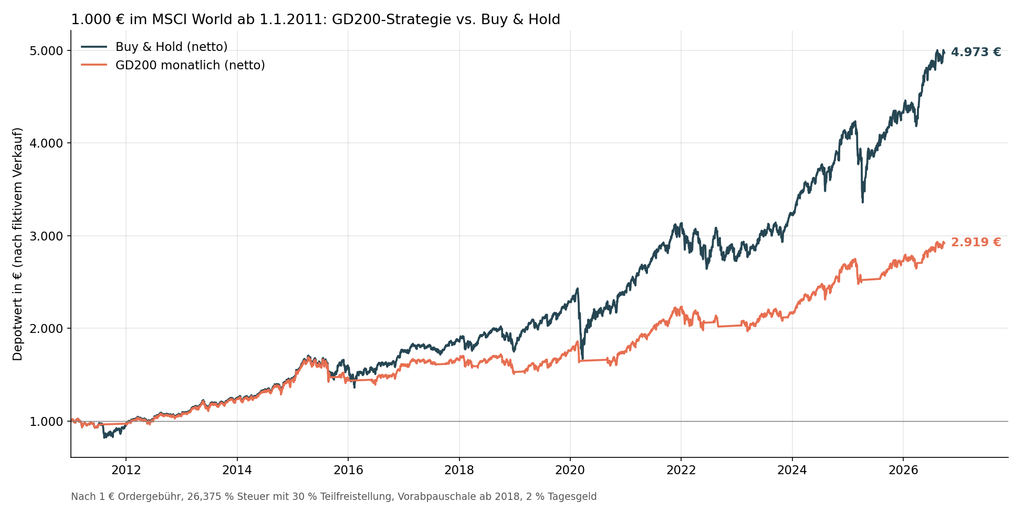
Am Ende stehen 2.918,91 € gegen 4.972,61 €. Die Strategie hat zudem 397 € Steuern gezahlt, Buy & Hold bisher nur 39 €. Selbst komplett steuerfrei gerechnet bleibt der Abstand groß: 3.632,54 € gegen 5.872,28 €.
Warum ist gutes Timing in der Praxis so schwer?
Jede Timing-Regel steht vor demselben Dilemma. Reagiert sie schnell, erzeugt sie viele Fehlsignale. Reagiert sie langsam, steigt sie zu spät wieder ein.
Schnelle Regeln verursachen unnötige Kosten. Der tägliche GD200 beim Amumbo hat seit 2015 51-mal verkauft. In volatilen Phasen pendelt der Kurs tagelang um die Linie, und jedes Kreuzen löst einen Trade aus. Das kostete 103 € Gebühren und 340 € Steuern auf 1.000 € Startkapital.
Langsame Regeln verpassen die Erholung. Die Monatsregel beim MSCI World handelt viel seltener. Dafür kaufte sie bei elf von zwölf Rückkäufen teurer zurück, als sie verkauft hatte:
- Januar 2019: Verkauf zu 46,33 €, Rückkauf im März zu 51,68 €.
- März 2020: Verkauf zu 56,07 €, Rückkauf erst im September zu 59,76 €.
- April 2025: Verkauf zu 105,52 €, Rückkauf im August zu 109,31 €.
- April 2026: Verkauf zu 118,42 €, Rückkauf im Mai zu 125,94 €.
Die stärksten Tage an der Börse kommen oft direkt nach den schwächsten. Wer auf eine Bestätigung wartet, ist bei diesen Tagen meist nicht dabei. Einzeln kosten diese Verspätungen 3–10 %, zusammen summieren sie sich auf fast die Hälfte des Endwerts.
Was ist dir weniger Schwankung wert?
Einen echten Vorteil haben alle Timing-Regeln: Sie senken den maximalen Verlust deutlich. Beim MSCI World fiel das Depot mit der Monatsregel höchstens um 17,6 %, mit Buy & Hold um 31,3 %. Beim Amumbo waren es –38,7 % statt –56,0 %.
Für unsichere Anleger ist das viel wert. Wer bei –30 % in Panik verkauft, fährt mit einer festen Regel besser als mit einem Buy & Hold, das er nicht durchhält. Die Regel nimmt dir die Entscheidung im Crash ab.
Diese Ruhe hat aber einen Preis. Beim MSCI World kostete sie seit 2011 rund 3,7 Prozentpunkte Rendite pro Jahr, am Ende über 2.000 € auf 1.000 € Einsatz. Timing ist damit eher eine Versicherung als eine Renditequelle: Du zahlst jedes Jahr eine Prämie, und nur ein langer Bärenmarkt würde sie zurückzahlen.
Und wenn du einfach regelmäßig sparst?
Die meisten Anleger investieren nicht einmalig, sondern monatlich. Deshalb habe ich Buy & Hold noch mit Sparplan gerechnet: 1.000 € Start am 1.1.2011, danach 100 € an jedem Monatsersten, ohne Ordergebühren. Bis zum Stichtag sind das 188 Raten und 19.800 € Einzahlungen.
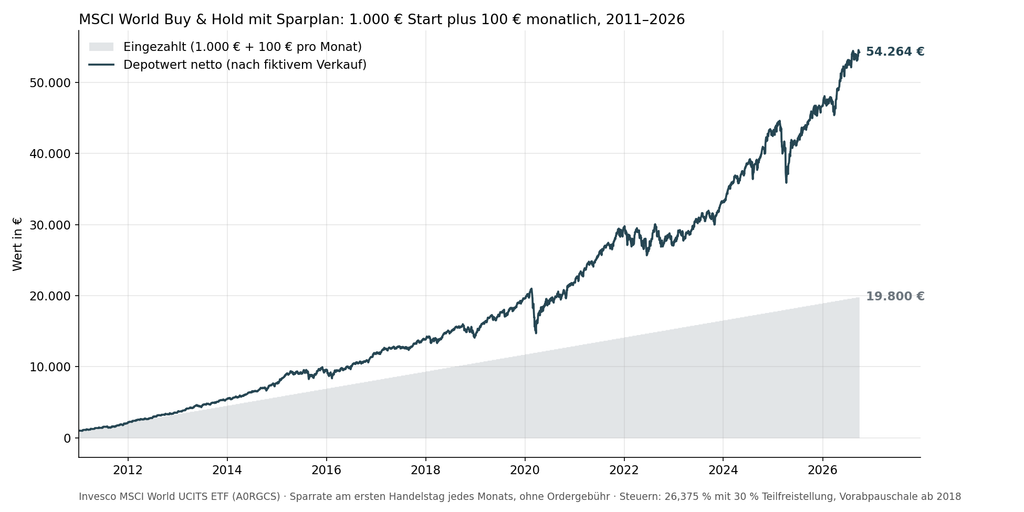
Daraus wurden 54.263,80 € netto nach fiktivem Verkauf, vor Steuern 61.680,56 €. Das entspricht einer Rendite von 11,29 % pro Jahr auf das eingezahlte Geld. Zwischendurch fiel das Depot im März 2020 um 30 %, lag aber seit Juni 2012 nie mehr unter der Einzahlungssumme.
Der Aufwand dafür war minimal: ein Sparplan, einmal eingerichtet, keine Signale, keine Entscheidungen. Die Vorabpauschale kostete insgesamt 387 € Steuern, die ich von der jeweiligen Januar-Rate abgezogen habe.
Warum kommen Studien zu anderen Ergebnissen?
Die bekannteste Studie zum Thema ist „Leverage for the Long Run“ von Michael Gayed (SSRN). Sie empfiehlt Hebel nur oberhalb des GD200. Ihre aktuelle Fassung vom September 2026 widerspricht meinem Ergebnis aber weniger, als es scheint.
- Anderer Vergleich: Die Schlagzeile der Studie vergleicht die 2x-Rotation mit dem ungehebelten S&P 500. Gegen dauerhaften 2x-Hebel lag die Rotation von 1988 bis 2026 bei der Rendite leicht hinten, mit 14,00 % gegenüber 14,59 % pro Jahr. Ihr Vorteil lag im maximalen Verlust: –46,5 % statt –88,8 %.
- Längerer Zeitraum: Die Studie enthält die Dotcom-Krise und 2008. In genau solchen langen Bärenmärkten glänzt Trendfolge. Seit 2015 gab es nur kurze Einbrüche mit schneller Erholung.
- Gleiches Ergebnis für heute: Für 2021 bis 2026 zeigt auch die Studie, dass Buy & Hold auf einen 2x-S&P-ETF die GD200-Rotation geschlagen hat, mit 22,60 % gegenüber 19,23 % pro Jahr.
- Günstigere Annahmen: Die Studie handelt am selben Tag wie das Signal und rechnet ohne Steuern. Schon ein Tag späterer Handel kostet dort in manchen Zeiträumen über 3 Prozentpunkte pro Jahr.
Dieses Timing dürften aber die wenigsten (Klein-)Anleger mit den ihnen zur Verfügung stehenden Daten und Tools hinbekommen.
Die Autoren sind selbst vorsichtig. Ihr Vorsprung gegenüber dem ungehebelten Markt ist nach eigenen Angaben statistisch nicht gesichert. Ähnlich bei Finanztest: Ohne großen Crash bleibt die Strategie hinter Buy & Hold zurück.
Auch die bekannte GTAA-Studie von Mebane Faber (Journal of Wealth Management, 2007) nutzt eine Monatsregel mit dem 10-Monats-Durchschnitt, also fast den GD200. Ihr Hauptargument ist nicht die höhere Rendite, sondern ähnliche Rendite bei deutlich geringeren Schwankungen und Verlusten. Die Daten reichen bis Anfang des 20. Jahrhunderts zurück und enthalten die großen Bärenmärkte, Steuern spielen keine Rolle. Andere Forscher sehen die Ergebnisse zudem skeptisch (Marmi u. a., 2013).
Was heißt das für dich?
Über lange Anlagezeiträume war Buy & Hold renditestärker und machte weniger Arbeit. Das gilt in allen meinen Tests: mit Hebel und ohne, mit täglichen und mit monatlichen Signalen, mit und ohne Steuern. Dazu kommt: Ein Sparplan läuft von allein, jede Timing-Regel verlangt Disziplin über Jahre.
Das Kernproblem ist das Timing selbst. Schnelle Regeln springen in unruhigen Phasen ständig rein und raus und verursachen Kosten. Langsame Regeln sind nach einem Rücksetzer zu spät wieder dabei und verpassen die stärksten Anstiege.
Weniger Schwankung ist ein echter Vorteil, aber kein kostenloser. Wer in einem Crash sonst verkaufen würde, kann mit einer festen Regel ruhiger schlafen. Dafür zahlt er in normalen Jahren eine Prämie von mehreren Prozentpunkten Rendite.
Meine persönliche Meinung: Für mich ist Buy & Hold mit Sparplan die Basis, gerade für lange Anlagezeiträume. Timing-Regeln würde ich nur einsetzen, wenn ich weiß, dass ich einen Absturz von 30 % oder mehr nicht aussitzen würde. Und auch dann mit dem Wissen, dass ich dafür sehr wahrscheinlich Rendite abgebe.
Wie hältst du es: Buy & Hold, feste Regeln oder ein Mix? Schreib es mir in die Kommentare!
Was solltest du zur Methodik wissen?
- Daten: Tägliche Schlusskurse aller drei ETFs bis 28.9.2026, beim MSCI World ab Januar 2010, bei den USA-ETFs ab Februar 2014. Kurse sind splitbereinigt und stammen von Ariva.
- Index-Ersatz: Die Finanztest-Strategie ist für den MSCI World gedacht. Im Hebel-Test nutze ich den MSCI USA als Signal.
- Steuern vor 2018: Ich rechne durchgehend nach heutigem Recht. Die bis 2017 geltenden ausschüttungsgleichen Erträge sind nicht berücksichtigt.
- Teilfreistellung: Für alle ETFs mit 30 % gerechnet. Der Amumbo gilt trotz Hebel als Aktienfonds nach § 2 Abs. 6 InvStG. Bei den Invesco-ETFs gehe ich ebenfalls von Aktienfonds-Status aus.
- Rückschaufehler: 2011–2026 war ein außergewöhnlich starker Zeitraum für Aktien, ohne einen langen Bärenmarkt wie 2000–2002 oder 2008. Das Ergebnis gilt für diesen Zeitraum, nicht für jeden Markt.
